Domain rührquirl.de kaufen?
Wir ziehen mit dem Projekt
rührquirl.de um.
Sind Sie am Kauf der Domain
rührquirl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rührquirl.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für Einkommensteuergesetz-EStG-Taschenbuch-von
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz-EStG-Taschenbuch-von:
-
Staatsbürger-TaschenbuchStaatsbürger-Taschenbuch , Alles Wissenswerte über Europa, Staat, Verwaltung, Recht und Wirtschaft mit zahlreichen Schaubildern , Nebelscheinwerfer > Beleuchtung , Auflage: 35., neubearbeitete Auflage, Erscheinungsjahr: 20220818, Produktform: Leinen, Bearbeitung: Aichberger, Thomas~Häberle, Peter~Hakenberg, Waltraud~Koch, Theresia~Winkler, Jürgen, Auflage: 22035, Auflage/Ausgabe: 35., neubearbeitete Auflage, Seitenzahl/Blattzahl: 1281, Abbildungen: mit Abbildungen, Keyword: Staatsrecht; Rechtspflege; Wirtschaftsrecht; Steuerrecht; Wehrrecht; Deutschland in der Europäischen Union; Völkerrecht und internationale Beziehungen; Kirchenrecht, Fachschema: Deutschland~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sozialkunde / Staatsbürgerkunde~Staatsbürgerkunde, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1281, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 195, Breite: 132, Höhe: 44, Gewicht: 868, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406712616 9783406627699 9783406552649 9783406509971 9783406464850, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19497434,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz-EStG-Taschenbuch-von:
-
Staatsbürger-TaschenbuchStaatsbürger-Taschenbuch , Alles Wissenswerte über Europa, Staat, Verwaltung, Recht und Wirtschaft mit zahlreichen Schaubildern , Nebelscheinwerfer > Beleuchtung , Auflage: 35., neubearbeitete Auflage, Erscheinungsjahr: 20220818, Produktform: Leinen, Bearbeitung: Aichberger, Thomas~Häberle, Peter~Hakenberg, Waltraud~Koch, Theresia~Winkler, Jürgen, Auflage: 22035, Auflage/Ausgabe: 35., neubearbeitete Auflage, Seitenzahl/Blattzahl: 1281, Abbildungen: mit Abbildungen, Keyword: Staatsrecht; Rechtspflege; Wirtschaftsrecht; Steuerrecht; Wehrrecht; Deutschland in der Europäischen Union; Völkerrecht und internationale Beziehungen; Kirchenrecht, Fachschema: Deutschland~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sozialkunde / Staatsbürgerkunde~Staatsbürgerkunde, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1281, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 195, Breite: 132, Höhe: 44, Gewicht: 868, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406712616 9783406627699 9783406552649 9783406509971 9783406464850, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19497434,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz-EStG-Taschenbuch-von
-
EStG - Einkommensteuergesetz (Deutschland) 2026, Taschenbuch von Gesetze24 Deutschland, Epubli, 978-3-565-19209-0Estg - Einkommensteuergesetz (deutschland) 2026, Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-19209-0, Seitenanzahl: 43225,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
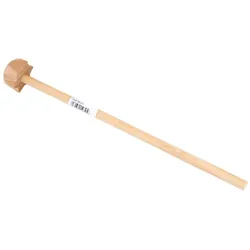
Holz Quirl Schneebesen Rührbesen Küchenhelfer Rührlöffel Kochlöffel BackenDer vielseitige Holz-Quirl – Ihr unverzichtbarer Küchenhelfer Entdecken Sie den praktischen Holz-Quirl, der ideal zum Mischen von Teigen, Soßen und Suppen geeignet ist. Dieses vielseitige Küchenwerkzeug überzeugt durch seine robuste Beschaffenheit und ein durchdachtes Design, das in keiner Küche fehlen darf. Erleichtern Sie sich das Kochen und Backen mit diesem zuverlässigen Rührbesen. Produktdetails und Anwendung Unser Holz-Quirl ist aus hochwertigem Holz gefertigt, was ihn besonders widerstandsfähig und langlebig macht. Mit einer Länge von ca. 300 mm liegt der Quirl angenehm in der Hand und ermöglicht ein müheloses Rühren und Vermischen. Die feine Verarbeitung sorgt dafür, dass der Schneebesen keine Kratzer in beschichteten Pfannen oder Töpfen hinterlässt, was ihn zu einem unverzichtbaren Helfer beim Kochen und Backen macht. Der Quirl ist perfekt für die Zubereitung von Pfannkuchenteig, Cremes oder auch Salatdressings. Vielseitiger Einsatz für Teig, Soßen und Suppen Schonend für empfindliche Oberflächen Ergonomisches Design für komfortable Handhabung Aus widerstandsfähigem Naturholz gefertigt Gesamtlänge: ca. 300 mm Häufig gestellte Fragen (FAQ) Wie reinige ich den Holz-Quirl am besten? Um die Langlebigkeit Ihres Holz-Quirls zu gewährleisten, empfehlen wir, ihn nach Gebrauch mit warmem Wasser und mildem Spülmittel zu reinigen. Vermeiden Sie die Reinigung in der Spülmaschine, da dies das Holz aufquellen und beschädigen könnte. Ist der Holz-Quirl für alle Topfarten geeignet? Ja, der Holz-Quirl ist durch seine glatte Oberfläche und das Naturmaterial besonders schonend und somit ideal für alle Topf- und Pfannenarten, insbesondere für beschichtete Oberflächen, bei denen Kratzer vermieden werden sollen. Welche Maße hat der Holz-Quirl? Der Holz-Quirl hat eine Gesamtlänge von ungefähr 300 mm. Kann ich den Quirl auch für feste Teige verwenden? Der Holz-Quirl ist optimal für flüssige bis halbflüssige Teige und Cremes geeignet. Für sehr feste Teige, die starkes Kneten erfordern, sind eventuell robustere Alternativen besser geeignet. Ist das Holz unbehandelt? Der Holz-Quirl besteht aus Naturholz. Für genaue Informationen zur Oberflächenbehandlung müsste der Hersteller kontaktiert werden. Generell wird Holz für Küchenutensilien oft geölt oder unbehandelt gelassen.2,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.